Michael Roberts / 23 Temmuz 2026 / Çeviren: Nezih Kazankaya
Alphabet (Google) dün kazanç sonuçlarını açıkladı. İlk bakışta sonuçlar muhteşemdi: Gelir %24 artarken, “bulut” iş kolundan elde edilen gelir %82 arttı. Hisse başına kazanç 9,11 dolardı ki bu çok yüksek bir rakam. Ancak bu kazancın üçte ikisinden fazlası, büyük bir YZ modelleme şirketi olan Anthropic’teki hisse alımından kaynaklanan “gerçekleşmemiş” kazançlardan elde edilen 77 milyar dolarlık tutara dayanıyordu. Başka bir deyişle, bu “kazançlar” sadece “kâğıt üzerinde” ve Anthropic hisselerinin değerinin yüksek kalmasına bağlı.
Google, YZ’ya devasa miktarlarda fon yatıran ve bunun gelecekte kârlarında keskin bir artışa yol açacağını uman, sözde “hiper ölçekli” mega teknoloji şirketlerinden biridir. Google’ın YZ’ya yaptığı yatırım, Anthropic ve OpenAI gibi YZ şirketlerine ve Nvidia tarafından üretilen pahalı ‘çiplerle’ YZ’yı çalıştıran veri merkezlerine o kadar çok para aktardı ki, şirketin devasa nakit gelirleri artık yatırım maliyetlerini karşılayamaz hale geldi. ‘Serbest nakit akışı’ olarak adlandırılan bu durum, Alphabet’in tarihinde ilk kez negatife döndü.
Google, rakipleri Meta, Microsoft ve Amazon gibi bu yıl YZ altyapısını kurmak için YZ yatırımlarını büyük ölçüde artırıyor; bu dört hiper ölçekli şirketin toplam harcamalarının 2026’da 725 milyar doları aşması bekleniyor. Çarşamba günkü sonuçlar açıklanmadan önce Google, YZ rekabetine en iyi şekilde dayanabilecek hiper ölçekli şirket olarak görülüyordu; devasa arama işinden elde ettiği nakit akışlarının finansal baskıyı hafifleteceği öngörülüyordu. Ancak şimdi, YZ yatırım harcamalarını finanse etmek için harcanan nakit, borçlanma ve/veya hisse senedi ihracını gerektirecek. Alphabet zaten yaklaşık 100 milyar dolarlık borç almış durumda ve Haziran ayında, yirmi yılı aşkın bir süredir gerçekleştirdiği ilk hisse satışıyla yaklaşık 85 milyar dolar toplamayı hedefledi.
Tüm bunlar bize, YZ borsa “balonunun” – ki tam da budur – patlamaya yaklaştığını gösteriyor. Hiper ölçekli şirketler, var olan işlerine dayalı olarak muazzam kârlar elde ediyor ve var olan kârları trendin yaklaşık yüzde 59 üzerinde. Ancak bu hiper ölçekli şirketler tarafından yürütülen YZ yatırım patlamasının boyutu o kadar büyük ki, bu kârlar bile Sahra Çölü’nde suyun kaybolması gibi YZ girdabına çekiliyor.
Önceki yazılarda da belirtildiği gibi, ABD ekonomisi YZ’ya oynanmış büyük bir kumardır. Hiper ölçekli şirketlerin borsa değeri, şu anda S&P 500’ün toplam piyasa değerinin yaklaşık yüzde 40’ını oluşturmaktadır. Eğer şu iki durumun işaretleri ortaya çıkarsa: birincisi, var olan yatırım büyümesini sürdüremeyecekleri; ikincisi ise YZ yatırımlarından herhangi bir getiri elde edemeden kârlarını erittiği, hisse değerleri düşüşe geçebilir ve tüm borsayı da beraberinde aşağı çekebilir.
ABD kapitalist ekonomisi, YZ’nın zirvesinde dengede duruyor. Her şey yoluna girecek, ancak bunun için iki koşulun sağlanması gerekiyor: Birincisi, YZ modellerine yoğun talep oluşur ve bu modellerin ABD’deki ve dünyadaki şirketler tarafından yaygın olarak kullanılmaya başlanırsa; böylece hiper ölçekli şirketlerin ve sonunda kurumsal sektörün geri kalanının kârlılığını arttırır; ikincisi, YZ teknolojisinin ekonominin tüm sektörlerinde yaygınlaşır, verimlilik düzeyinde köklü bir değişime yol açar ise bu da ABD ekonomisini yeni bir refah çağına taşıyabilir.
YZ patlamasının başlamasından önce, ABD bilgi teknolojisi sektörü, 2010’lu yıllardaki “Uzun Depresyon” döneminde, G7 ülkelerinin geri kalanına kıyasla ABD’de nispeten daha hızlı ekonomik büyümenin itici gücü haline gelmişti.
Ancak 2010’larda, ABD dâhil tüm G7 ekonomilerinde reel GSYİH büyümesi, yatırımlar ve verimlilikte bir yavaşlama yaşandı. Ardından, pandeminin yol açtığı durgunluğun sonrasında, çoğu ekonomide enflasyon geri döndü ve 1970’lerden beri görülmemiş yeni bir “stagflasyon” (yavaş büyüme ya da büyüme yokluğu ile birlikte hızlanan ve yüksek enflasyon) döneminin başlaması tehdidini ortaya çıkardı. Şimdi de İran savaşı, enerji fiyatlarındaki enflasyonu hızlandırıyor. Merkez bankalarının para politikası, 2010’larda düşük veya sıfır faiz oranları ve para enjeksiyonları (niceliksel genişleme) yoluyla ekonomileri canlandırmada başarısız oldu. Ayrıca merkez bankalarının para politikası, 2020’den bu yana yüksek faiz oranları (ECB) ve niceliksel sıkılaştırma (BoE) yoluyla enflasyonun yükselmesini engelleyemiyor. Çünkü ekonomilerin enflasyon artmadan büyüyebilmesinin tek yolu işgücü verimliliğindeki artışı büyütmektir.
Trump tarafından atanan yeni Merkez Bankası [FED] Başkanı Kevin Warsh, YZ’dan verimlilik patlaması bekliyor. Kevin Warsh, “YZ, yetişkinlik dönemim boyunca ekonomimizde yaşanan belki de en önemli değişiklik. YZ, verimliliği artırarak ve Amerika’nın rekabet gücünü güçlendirerek önemli bir enflasyon düşürücü güç olacaktır” diyor. YZ’dan kaynaklanan verimlilik artışlarının “gerçek net ücretlerde önemli artışlara” yol açacağını öngörüyor. Yıllık verimlilik büyümesinde yüzde bir puanlık bir artış, tek bir kuşak içinde yaşam standartlarını ikiye katlayacaktır.” Haklıdır. Mevcut ABD verimlilik artışında 20 yıl boyunca sadece %1’lik bir artış bile, enflasyonu düşük tutmakla kalmayacak, aynı zamanda vergileri artırmadan veya harcamalarda kesintiye gitmeden devlet bütçelerindeki açıkları ortadan kaldırabilecek gelir ve hasılat sağlayacaktır. Kamu borcunun GSYİH’ye oranı düşecektir.
Peki, YZ bu verimlilik artışını sağlayabilecek mi? 2005’ten 2019’a kadar ABD’de verimlilik artışı yılda ortalama %1,5 civarındaydı. Bu hız, pandemi sırasında ve hemen sonrasında (2020-2022) da benzer şekilde düşük kaldı. Ancak ABD’de işgücü verimliliği 2022’den beri artış gösterdi. Saat başına üretim, 2022 sonundan 2026 başına kadar yılda yaklaşık %2,5 oranında artarak pandemi öncesi hızını 1 puan aştı.
Peki, YZ beklentileri karşılıyor mu? Ekonomik büyümedeki hızlanmanın büyük kısmı, ana akım iktisatçılığın “toplam faktör verimliliği” (TFP) olarak adlandırdığı unsurun daha hızlı artmasından kaynaklanmaktadır. TFP, ölçülebilen somut bir şey değildir; sadece verimlilik artışının itici güçlerinin analizinden ortaya çıkan matematiksel bir artıktır. Daha fazla işçinin daha çok çalışması ve daha fazla makinenin daha uzun süre çalışması, işgücünden elde edilen verimliliğin büyük kısmını sağlar. TFP ise “inovasyon”un (örneğin YZ) etkisinden kaynaklandığı varsayılan artıktır.
Ancak ABD’deki toplam faktör verimliliğindeki (TFP) artış, henüz ekonomide YZ uygulanmasının bir sonucu değildir. Barclays’teki ekonomistlere göre, YZ’nın benimsenmesi hızlı ve dönüştürücü olmaktan çok kademeli ve istikrarlı bir yol izlemiştir; çoğu hane halkı ve işletme, bu teknolojiyle hâlâ sınırlı düzeyde etkileşim içinde olduğunu belirtmektedir. 2022’den bu yana verimlilik artışındaki yükseliş, aslında YZ’nın devreye girmesinden değil, pandeminin sona ermesinin ardından var olan teknolojinin daha yoğun bir şekilde kullanılmasından kaynaklanmaktadır.
Bunu nereden biliyoruz? Barclays ekonomistleri, St. Louis Fed’in çalışma çağındaki ABD’li yetişkinlere yönelik ülke çapında gerçekleştirdiği Gerçek Zamanlı Nüfus Anketi’ni (RPS) inceledi. En son anket, YZ’nın ankete katılanların yüzde 45’inin iş rutinlerine girmiş olmasına karşın, zaman içinde YZ kullanımının çok az olduğunu gösteriyor. RPS anketine göre, sekiz saatlik bir iş günü varsayıldığında, YZ’yı kullananların ortalama kullanım süresi 2024 yılının sonlarında yaklaşık 20 dakikayken, 2026 yılının ortasına kadar yaklaşık 30 dakikaya çıkmıştır. Ancak bilinmeyen şey, çalışanların günlük çalışma süresinin %2’lik bu artışını genel olarak verimliliği artırmak için mi, YZ’nın ürettiklerini doğrulamak ve düzeltmek için mi, yoksa tembellik etmek için mi kullandıklarıdır!
Gerçekten de, şirketler tarafından YZ’nın benimsenmesine ilişkin çoğu anket, yalnızca sınırlı bir ilerleme gösteriyor. ABD Nüfus Sayım Bürosu’nun iki haftada bir yayınlanan “İşletme Eğilimleri ve Görünüm Anketi”, işletmelerin yalnızca %21’inin YZ’yı bilerek kullandığını, %69’unun hiç kullanmadığını ve %11’inin ise bu konuda emin olmadığını gösteriyor! FED Yönetim Kurulu’nun bir tartışma belgesi, “üç seviyenin tamamında verimlilik eğilimlerinin zaman içinde oldukça tutarlı olduğunu ve mikro düzeydeki verimlilik kazanımlarının toplamda birikmediğini” ortaya koyuyor. Görünüşe göre ‘mikro düzey’ deneyler, genellikle iş veya firma düzeyindeki çıktıdan çok, bir programcının kod üretme hızı gibi görev düzeyindeki verimliliği ölçmektedir. Bir görevde %10’luk bir iyileşme, üretim sürecinin başka bir aşamasında ayarlama maliyetleri veya diğer darboğazlar varsa ve bunlar üst aşamadaki verimlilik artışlarını eritiyorsa, bir şirket için mutlaka orantılı kazançlara yol açmayabilir.
ABD Merkez Bankası (FED), RPS anket verileri üzerinde bir dizi karmaşık regresyon analizi gerçekleştirerek, YZ’nın herhangi bir olumlu etki yarattığına dair bir kanıt bulamadı: FED, sektör düzeyindeki benimseme oranları ile verimlilik artışları arasındaki korelasyonların “istatistiksel olarak sıfırdan ayırt edilemez” olduğunu belirtti. Gözlemlenebilen herhangi bir iyileşme, “YZ’ya atfedilebilecek ölçülebilir bir verimlilik artışından çok, büyük ölçüde sektörler arası süregelen farklılıkları yansıtmaktadır”.
Bununla birlikte, YZ konusunda iyimser olanlar hâlâ iyimser kalmaya devam ediyor. Yeni teknolojilerin verimlilik üzerindeki etkisinin genellikle izlediği “J eğrisi”nden bahsediyorlar. İlk olarak, şirketler teknolojiye yoğun yatırım yaptıkları için verimlilik üzerinde yavaş, hatta olumsuz bir etki görülür. Ardından ise bir patlama yaşanıyor. Bu tür bir J eğrisi, 1980’lerin ortalarında düşüş gösteren ve ardından 1991’deki durgunluğun peşinden 2000’lerin ortalarına kadar keskin bir şekilde hızlanan ABD imalat sektöründeki verimlilik artışında da gözlemlenmiştir.
Ancak bu iyimser bakış açısının da bazı uyarıları var. İlk olarak, YZ ile karşılaşan çalışanların bu teknolojinin kullanımına direndiği görülüyor. YZ benimsemesinde ticari çıkarları bulunan AI Firm Writer ve Workplace Intelligence şirketleri tarafından Nisan ayında 2.400 bilgi işçisiyle yapılan bir ankette, çalışanların %29’unun şirketlerinin YZ stratejisini aktif olarak sabote ettiğini itiraf ettiği ortaya çıktı. Z Kuşağı (25 yaş altı) çalışanlar arasında bu oran, bir önceki yılın %41’inden %44’e yükseldi. Aynı ay içinde 14 ülkedeki yöneticiler ve çalışanlar arasında WalkMe tarafından yapılan ayrı bir ankette ise, çalışanların %54’ünden fazlasının son 30 gün içinde işlerini manuel olarak yapmak için şirketlerinin YZ araçlarını atladıkları ortaya çıktı. Anketi yaptıranlar, bu aktif ve pasif, hatta pasif-agresif direnişin büyük bir kısmının “modası geçme korkusu”ndan kaynaklandığını tespit etti. Benzer şekilde, The Economist dergisi, ABD’li çalışanlar arasında YZ kullanımının, başlangıçtaki ani artışın ardından ilk coşkunun azalmasıyla birlikte düştüğünü bildirdi.
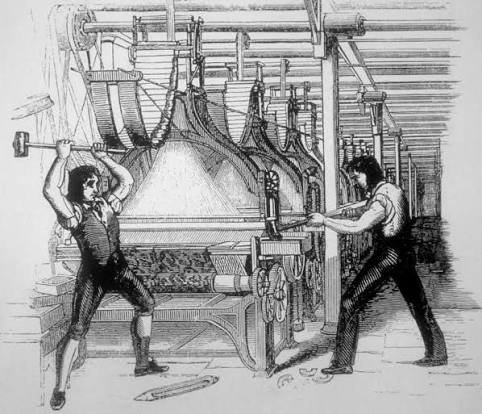
- yüzyılın başlarında, İngiltere’de sanayi devriminin başlangıcında, bir grup yetenekli dokumacı, makineleri sabote etmek ve tahrip etmek de dâhil olmak üzere çeşitli yollarla makine dokumacılığının yaygınlaşmasına direnmeye çalıştı. Bunlara Ludditler deniyordu. Şimdi ise YZ konusunda bir tür Luddizm’in geri döndüğü görülüyor. Tıpkı Ludditlerin geçim kaynaklarını korumak konusunda haklı gerekçeleri olduğu gibi, Z Kuşağı çalışanlarının da şimdi aynı şekilde haklı gerekçeleri var.
YZ konusunda iyimser bir bakış açısına sahip olan Stanford Üniversitesi’nden Erik Brynjolfsson ve ADP Research, “Canaries Dashboard” platformu aracılığıyla 730’dan fazla meslekte 4,6 milyon çalışanı takip ediyor. Araştırmacılar, YZ ile karşılaşan mesleklerde 22 ila 25 yaş arası çalışanların işlerinin yıllık bazda %4’ün üzerinde azaldığını tespit etti. Goldman Sachs’ın analizine göre bilgi, profesyonel hizmetler, sigorta ve finans sektörleri erken verimlilik artışları açısından en avantajlı konumdadır; ancak “sabotaj” araştırmaları, bu sektörlerde en yüksek direnç oranlarının bulunduğunu ortaya koyuyor.
Goldman Sachs’ın ABD’li ekonomisti Elsie Peng, YZ için J-eğrisi tezini destekliyor. Endüstride teknolojinin benimsenmesine ilişkin araştırmasında, ilk dört yıl boyunca hafif bir yavaşlama, ancak sekizinci yıldan sonra istatistiksel olarak anlamlı kazançlar ve 12. yılda yaklaşık 0,6 yüzde puanı ile zirveye ulaşan bir etki tespit etti. ChatGPT’nin 2022’deki piyasaya sürülmesi, PC’nin 1981’deki ilk çıkışına eşdeğer ise, bu J-eğrisi verimlilik artışının en erken 2030 civarında gerçekleşeceğini ve 2034 civarında zirveye ulaşacağını gösteriyor. Peng’in analizine göre, bilgi ve iletişim teknolojilerinden (BİT) kaynaklanan önemli işgücü verimliliği artışları, işletmelerin yaklaşık %50’si bu teknolojiyi benimsedikten sonra ortaya çıktı. Satın almak ya da denemek değil, gerçekten bu teknolojiyi temel faaliyetlerine entegre etmiş olmaları gerekiyordu.
Peng’in “J eğrisi”, OECD ekonomistlerinin bir süre önce öne sürdüğü görüşü yansıtıyor: Dönüşüm yaratan teknolojilerin, tarihsel olarak, çığır açan anlarından başlayarak makroekonomik düzeyde anlamlı verimlilik artışları sağlaması yaklaşık 20 yıl sürer. Bu eğilim üretken YZ için de geçerliyse, gerçek getirinin ortaya çıkması için 2030’ların başlarından ortalarına, hatta daha da sonrasına kadar beklememiz gerekecek. Dolayısıyla, işgücü verimliliği artışında önemli bir yükseliş sağlayabilecek genel YZ’ya ulaşmak için önümüzde hâlâ uzun bir yol var.
FED Başkanı Warsh’ın tüm umutlarını bağladığı verimlilik artışındaki köklü değişim, hala oldukça uzak görünüyor. Peki ya YZ’dan elde edilen kârlar? Şu ana kadar, YZ modeli şirketlerinin elde ettiği gelirler, YZ Ar-Ge çalışmalarının maliyetlerini ve ABD’nin dört bir yanındaki veri merkezlerinin inşasını karşılamaktan çok, çok uzak. Goldman Sachs’ın tahminlerine göre, bilgi ve iletişim teknolojisi (BİT) donanımına yapılan her bir dolarlık yatırım, en az 1,70 dolarlık tamamlayıcı “maddi olmayan” yatırım gerektiriyor; bu yatırımlar arasında yazılım, veri sistemleri ve ölçülmesi en zor kategori olan organizasyonel yeniden yapılandırma yer alıyor. Şu anda veri merkezi kapasitesi, bu merkezlerin kullanım talebinin 15 katını aşıyor.
Ve borçlar giderek artıyor. Bloomberg, YZ veri merkezlerinin ödenmemiş borç tutarının 500 milyar doların üzerinde olduğunu tahmin ediyor. Nikkei Asia bu hafta, Meta, Google, Amazon, Microsoft ve Oracle’ın son beş yılda yaklaşık 1,65 trilyon dolarlık ödenmemiş borç biriktirdiğini ve buna ek olarak yüz milyarlarca dolar değerinde “bilanço dışı” borcu olduğunu bildirdi; bu, şirket yapısının bu borçları yükümlülükler kısmına dâhil etmeme imkânı tanıdığı anlamına geliyor.
OpenAI ve Anthropic gibi şirketlerin elde ettiği gelirler, tamamen hiper ölçekli şirketlerin bu şirketlerin faaliyetlerine yaptığı yatırımlardan kaynaklanmaktadır. ChatGPT veya Claude’un kullanımından hiçbir kâr elde edilmemektedir; bunun bir nedeni de YZ şirketlerinin, kullanıcılardan “token” (hesaplama birimleri) kullanımının gerçek maliyetini tam olarak tahsil etmemeleridir. Bu nedenle YZ şirketleri, tüketicileri sabit ücretlerden kullanıma dayalı fiyatlandırmaya geçirmeyi denemektedir. Ancak bu durum, şirketler için YZ kullanım maliyetlerinde katlanarak artan bir yükselişe yol açtı; öyle ki, hızla şişen YZ faturalarıyla karşı karşıya kalan şirketler, “token maxxing”den [token maksimizasyonundan] “token rationing”e [token kısıtlamasına] geçiyor. Ayrıca ABD’li şirketler, ABD modellerinin performansına neredeyse eşdeğer düzeyde performans gösteren ve maliyeti çok daha düşük olan Çin kökenli “açık kaynak” YZ modellerini kullanmaya başlıyor.
İlk olarak, 2025 yılının başlarında sektörde büyük yankı uyandıran DeepSeek vardı. Şimdi ise Pekin merkezli Moonshot AI adlı girişim tarafından yeni piyasaya sürülen en yeni Çin YZ modeli Kimi K3 karşımızda. Çin modelleri, milyon token başına Anthropic’ten 112 kat daha ucuzdur (yani “zekâ fıçısı”). Bir token, Anthropic’te 56 dolar, OpenAI’da 26 dolar, Meta’da 1,50 dolar, xAI ve Google’da 1 dolar, Çinli modellerde ise 0,50 dolara mal oluyor. ABD’li firmaların kullandığı tokenların Çin YZ modelleri üzerinden işlenen kısmının rekor bir seviye olan %58’e ulaşması şaşırtıcı değil. Amerikan şirketleri artık ABD yapımı modellerden daha fazla Çin YZ modelini kullanıyor.
Ancak iyimserler pes etmedi. Bazıları, (YZ’dan kaynaklanan) verimlilik artışının, YZ’ya yapılan harcamaların birim maliyetlerinin düşmesiyle birlikte talebin artmasına yol açacağını savunan, Jevons paradoksuna işaret etmektedir. Bu durum, YZ şirketlerinin aradığı ve borsanın umduğu kârlılığı sağlayacaktır. Ancak 2026’nın ilk çeyreğine ait kazanç açıklamalarında S&P 500 şirketlerinin yalnızca %2’si YZ verimliliğinden bahsetti. Bahsedenler arasında da odak noktası, gelir artışından çok maliyet tasarrufuna yönelikti. Bu durum, yüz milyarlarca dolarlık yatırımın gelir bir yana, kâra nasıl dönüşeceği konusunda ciddi soru işaretleri yaratıyor.
YZ yatırımı iki büyük varsayıma dayanıyor. Birincisi, YZ’nın – eninde sonunda – kârlı olacağıdır. Ancak bir teknolojinin verimlilikte muazzam bir artışa yol açması, mutlaka yüksek kârlılık sağlayacağı anlamına gelmez. İkinci varsayım ise YZ’ya yönelik talebin yakında yaygınlaşacağıdır. YZ kullanımında artış görülse de, kullanımın zirveye ulaşmasına hâlâ uzun bir yol var. Yukarıda da belirtildiği gibi, Goldman Sachs bu sürecin 15 yıla kadar sürebileceğini tahmin ederken, OECD ise 20 yıl süreceğini belirtiyor. Var olan YZ şirketleri bu kadar uzun süre ayakta kalabilir mi? Borsa, balonun patlamasına kadar bu kadar uzun süre bekleyebilir mi?
https://thenextrecession.wordpress.com/2026/07/23/ai-and-productivity/